Domain genießerurlaub.de kaufen?
Wir ziehen mit dem Projekt
genießerurlaub.de um.
Sind Sie am Kauf der Domain
genießerurlaub.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain genießerurlaub.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
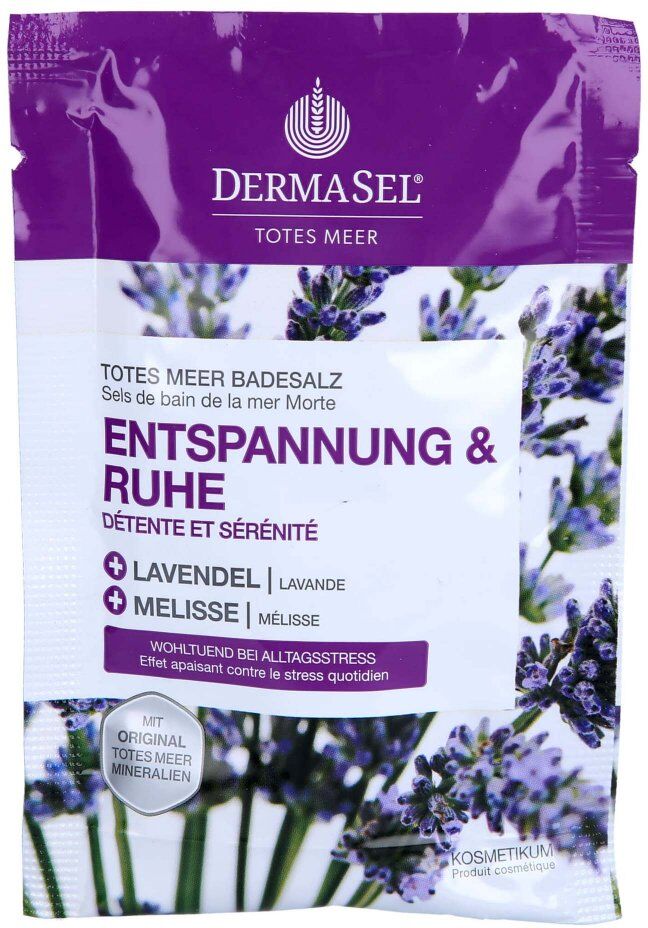
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **

Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
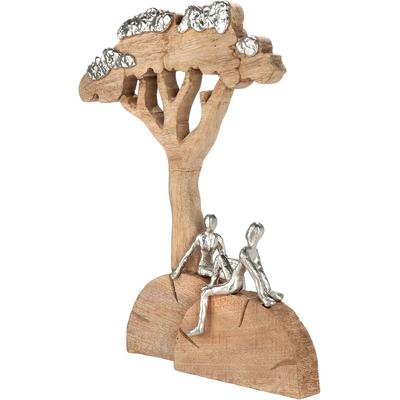
Skulptur GILDE "Skulptur Baum Relaxing naturfarben", braun (naturfarben), B:41cm H:44,5cm T:7,5cm, Mangoholz, Dekofiguren, Entspannung Ruhe Auszeit Paar Harmonie WellnessMit der Skulptur "Relaxing" entsteht durch Mangoholz und silberfarbene Aluminiumdetails ein ruhiges, harmonisches Gesamtbild. Das Baum- und Paarmotiv steht für Zusammenhalt und Gelassenheit und passt wunderbar in Wohnbereiche, in denen Wärme und...96,13 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Ähnliche Suchbegriffe für UStG
-
Dermasel Totes Meer Badesalz Entspannung & RuheAnwendungsgebiet von Dermasel Totes Meer Badesalz Entspannung & RuheDermasel Totes Meer Badesalz Entspannung & Ruhe sorgt für Entspannung für Körper & Geist – ein Wohlfühlbad mit Totes Meer SalzDer Alltagsstress hinterlässt Spuren – körperliche Anstrengung und Erschöpfung sind oft die Folge. Gönnen Sie sich eine Auszeit mit einem beruhigenden Bad aus Totes Meer Salz und den wohltuenden ätherischen Ölen von Lavendel und Zitronengras. Die harmonisierende Duftkomposition schenkt tiefe Entspannung und ein Gefühl der inneren Ausgeglichenheit.Wirkstoffe / Inhaltsstoffe / ZutatenDermasel Totes Meer Badesalz Entspannung & Ruhe enthält:Maris Sal (Dead Sea Salt), Magnesium Chloride, Parfum, Glycerin, Silica, Lavandula Angustifolia (Lavender) Oil, Calcium Chloride, Cymbopogon Winterianus Leaf Oil, Aqua, Linalool, Gernaniol, Sodium Chloride, Citronellol, Coumarin, Potassium Chloride, Lavandula Angustifolia (Lavender) Flower Extract, Lactic Acid, Potassium Sorbate, Sodium Benzoate, Limonene, Citral, Eugenol, Farnesol, Benzyl Alcohol, CI 60730.GegenanzeigenBei bekannter Überempfindlichkeit gegenüber einem der oben genannten Inhaltsstoffe sollte das Produkt nicht angewendet werden.DosierungAnwendungsempfehlung von Dermasel Totes Meer Badesalz Entspannung & Ruhe:Beutel schütteln und gesamten Inhalt in das einlaufende, warme Badewasser geben und gut vermischen. Empfohlene Badedauer: ca. 15 Min.HinweiseNicht mit empfindlichen Gegenständen in Kontakt bringen. Badewanne nach Anwendung gründlich ausspülen. Nur zur äußerlichen Anwendung. Für Kinder unzugänglich aufbewahren. Kühl und trocken lagern. Dermasel Totes Meer Badesalz Entspannung & Ruhe können in Ihrer Versandapotheke www.juvalis.de erworben werden.3,19 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Moshfegh, Ottessa: Mein Jahr der Ruhe und EntspannungMein Jahr der Ruhe und Entspannung , New York, am Anfang des neuen Jahrtausends. Einer jungen Frau stehen die Türen zu einer Welt aus Glanz und Glitter offen. Sie ist groß, schlank und ausgesprochen hübsch. Gerade hat sie an einer Elite-Universität ihren Abschluss gemacht und arbeitet nun in einer angesagten Kunstgalerie. Sie wohnt im teuersten Viertel der Stadt, was sie sich leisten kann, weil sie vor Jahren schon ein kleines Vermögen geerbt hat. Es könnte also nicht besser laufen in ihrem Leben ... In Wirklichkeit jedoch wünscht sie sich nichts sehnlicher, als ihrer Welt den Rücken zu kehren. Von einer dubiosen Psychiaterin lässt sie sich ein ganzes Arsenal an Beruhigungsmitteln, Antidepressiva und Schlaftabletten verschreiben. Mithilfe der Medikamente will sie 'Winterschlaf halten'. Aber dann merkt sie in einem ihrer wenigen wachen Momente, dass sie im Schlaf ein eigenes Leben führt. Sie findet Kreditkartenabrechnungen, die auf Shoppingtouren und Friseurbesuche hindeuten. Und scheinbar chattet sie regelmäßig mit wildfremden Männern in merkwürdigen Internetforen. Erinnern kann sie sich daran aber nicht ... Mit bissiger Ironie erzählt Ottessa Moshfegh von einer Frau, die verzweifelt versucht, ihrer aufgeputschten Scheinwelt zu entkommen. Der neue Roman von einer der wichtigsten neuen Stimmen der amerikanischen Literatur. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180924, Produktform: Leinen, Autoren: Moshfegh, Ottessa, Seitenzahl/Blattzahl: 313, Keyword: Gesellschaftsporträt; New York; Schwarzer Humor, Fachschema: Amerikanische Belletristik / Roman, Erzählung, Thema: Entspannen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Moderne und zeitgenössische Belletristik, Thema: Leichtlesen, Text Sprache: ger, Originalsprache: eng, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind Verlagsbhdlg., Verlag: Liebeskind GmbH & Co. KG, Verlagsbuchhandlung, Länge: 195, Breite: 128, Höhe: 32, Gewicht: 412, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.